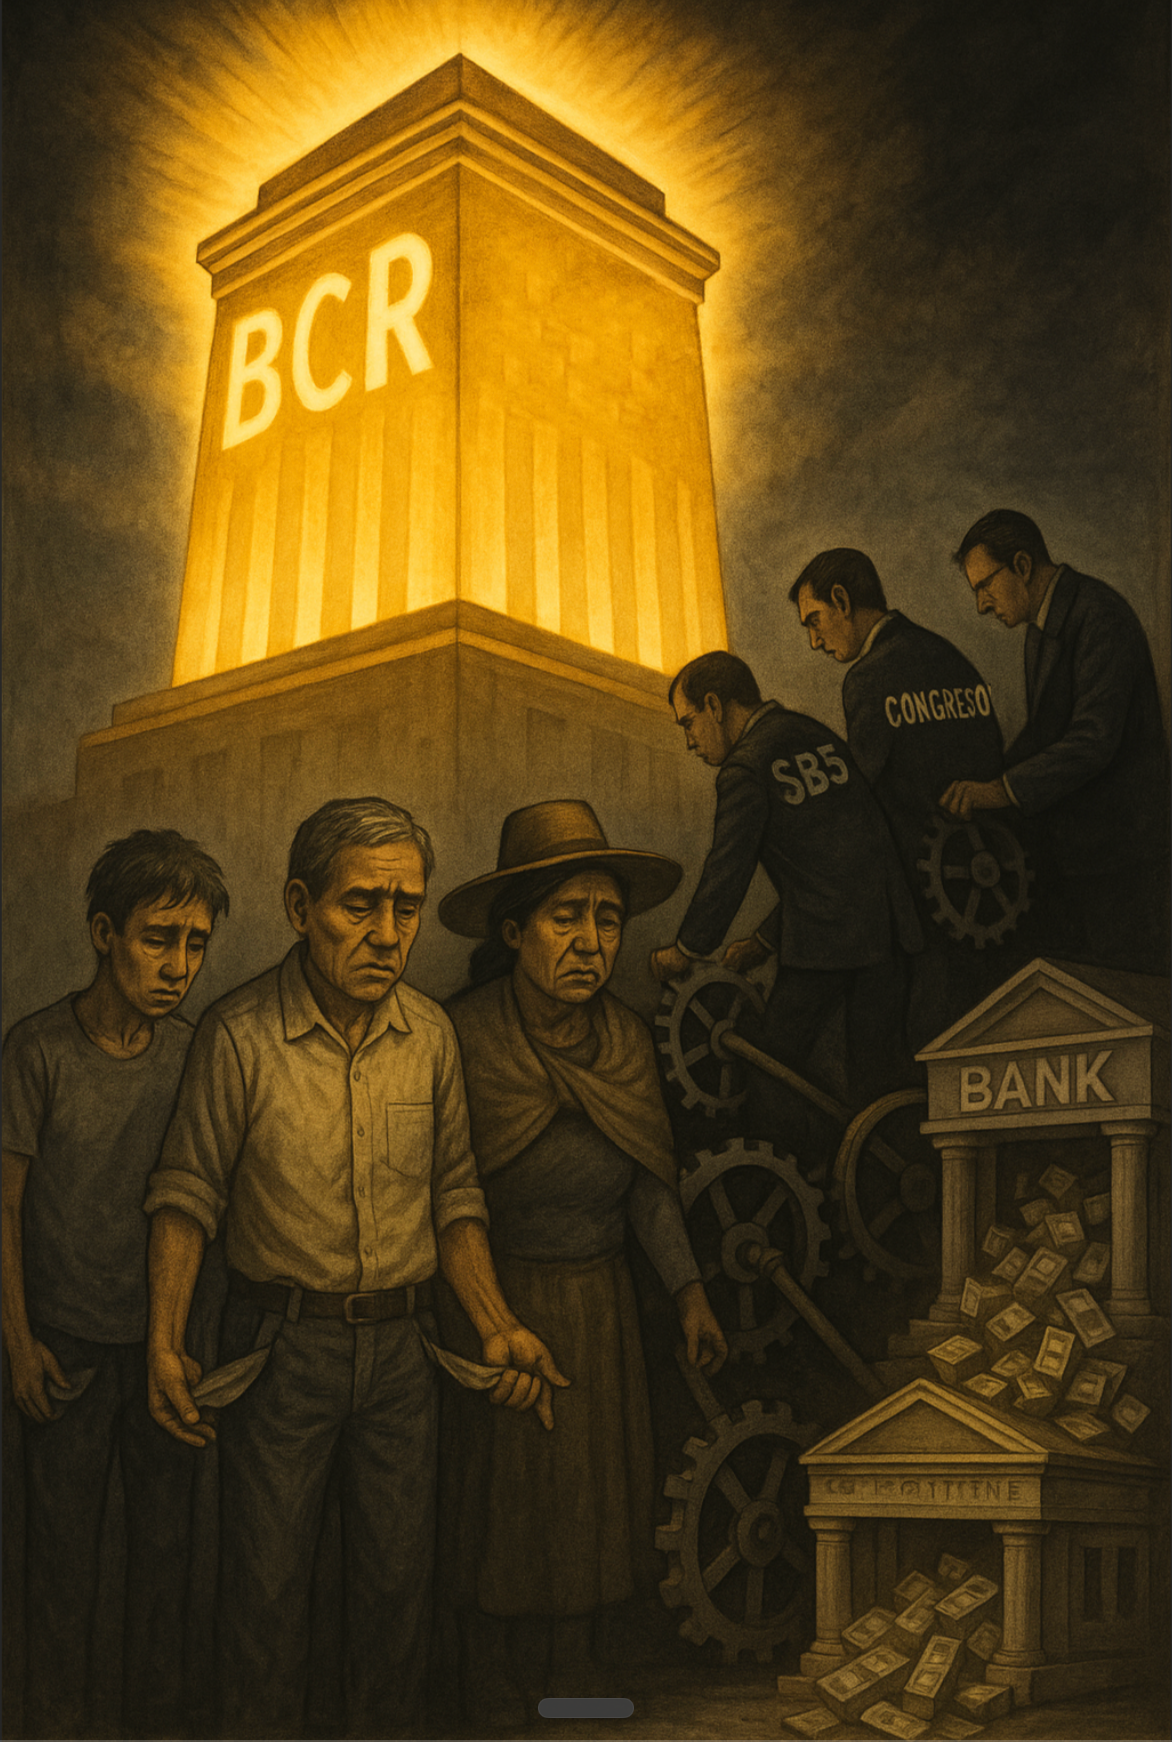
El BCR brilla tanto que no deja ver al peruano que tiene el bolsillo vacío
Versión revisada y actualizada · Septiembre de 2026
La autonomía del BCRP no puede convertirse en un escudo simbólico que proteja los abusos tolerados por la SBS y por el sistema financiero.
El Banco de Reserva del Perú fue creado en 1922 y adoptó su denominación actual en 1931. Décadas después, la Constitución de 1993 consolidó la autonomía del Banco Central de Reserva del Perú (BCRP) y definió con claridad su finalidad: preservar la estabilidad monetaria.
La estabilidad de precios, la fortaleza relativa del sol y la capacidad para reducir las crisis cambiarias constituyen logros técnicos que deben reconocerse. Pero esos resultados no confieren una legitimidad moral ilimitada ni permiten declarar exitoso a todo el sistema financiero. La solidez de una institución tampoco puede utilizarse como certificado automático de legitimidad para las prácticas de los demás actores que integran el sistema.
Una moneda estable es una condición necesaria para el desarrollo, pero no es desarrollo por sí sola. La economía también debe evaluarse desde la experiencia concreta del ciudadano: cuánto paga por un crédito, cuánto recibe por sus ahorros, qué comisiones soporta, qué protección obtiene y qué posibilidades reales tiene de financiar una vivienda o una pequeña empresa.
Dos instituciones autónomas, un mismo resultado
El BCRP y la Superintendencia de Banca, Seguros y AFP (SBS) no mantienen una relación jerárquica. El BCRP conduce la política monetaria, administra las reservas internacionales, regula la moneda y el crédito del sistema financiero y fija la tasa de referencia. La SBS supervisa a bancos, cajas, aseguradoras y AFP, así como el cumplimiento de las normas que protegen a depositantes, asegurados y afiliados.
Que sean organismos jurídicamente distintos no significa que puedan desentenderse del resultado conjunto. Ambos administran dimensiones complementarias de una misma arquitectura financiera. Uno observa la macroeconomía; el otro vigila el funcionamiento de las entidades. Entre los dos, sin embargo, se ha normalizado una paradoja: estabilidad monetaria para el país y crédito extremadamente caro para una parte importante de sus ciudadanos.
Desde la Ley 31143, el BCRP posee además una responsabilidad directa y específica: determina semestralmente las tasas máximas aplicables a determinadas operaciones de crédito de consumo y a pequeñas y microempresas. La SBS debe supervisar su cumplimiento y sancionar las infracciones. Por tanto, el BCRP no es un observador completamente ajeno al precio del crédito.
La estabilidad que no llega al bolsillo
El problema aparece con mayor claridad en la distancia entre la tasa de referencia del BCRP y el costo final que soportan consumidores y pequeños empresarios. El riesgo crediticio, la informalidad, los costos operativos y la ausencia de garantías explican una parte de esa diferencia. No explican por sí solos que el límite publicado por el propio BCRP para ciertas operaciones pueda superar el 100 % efectivo anual.
Cuando el crédito formal alcanza semejante costo, la discusión no puede reducirse a repetir que “el mercado fija las tasas”. También corresponde investigar la concentración bancaria, la competencia efectiva, las metodologías utilizadas para establecer los límites, las comisiones adicionales y la velocidad con la que una reducción de la tasa de referencia llega —o no llega— a quienes más necesitan financiamiento.
En septiembre de 2026, Julio Velarde se manifestó a favor de suprimir los límites a las tasas de interés, argumentando que esos topes pueden excluir del financiamiento formal a los clientes considerados más riesgosos. Es un argumento que merece debate, pero también exige responder la otra mitad del problema: ¿qué alternativa concreta protege al ciudadano de tasas desproporcionadas cuando el mercado está concentrado y la competencia no produce precios razonables?
Eliminar un límite sin corregir la concentración, la asimetría de información y la fragilidad del prestatario no garantiza inclusión. Puede simplemente ampliar la libertad del acreedor frente a una persona que necesita dinero y carece de poder real para negociar.
El ganador oscuro
El sistema tiene un ganador permanente que rara vez aparece cuando se celebran las cifras macroeconómicas. Ese ganador oscuro está compuesto por las entidades y redes que capturan márgenes elevados mientras distribuyen el costo entre millones de usuarios: bancos, administradoras de fondos, aseguradoras y los círculos de consultores, académicos, funcionarios y grupos de influencia que legitiman el funcionamiento existente sin evaluar suficientemente sus consecuencias sociales.
No se trata de negar la necesidad de bancos rentables ni de convertir la actividad financiera en un servicio gratuito. Una banca solvente es indispensable. Pero rentabilidad no es sinónimo de inmunidad, y estabilidad no significa justicia. Si las ganancias se mantienen mientras el acceso al crédito productivo continúa restringido y el consumidor paga tasas extremas, corresponde preguntar si los reguladores protegen verdaderamente al usuario o si administran la permanencia del vencedor.
El BCRP exhibe la estabilidad, la SBS administra la tolerancia y el ganador oscuro recoge las ganancias. El peruano paga la cuenta.
Pensiones, comisiones y transparencia
La misma exigencia debe aplicarse al sistema privado de pensiones. Las comisiones pueden ser públicas y, aun así, resultar difíciles de comprender para el afiliado. Lo relevante no es solamente informar un porcentaje, sino mostrar en términos comparables cuánto reduce el costo total la pensión esperada durante toda la vida laboral.
La SBS debería exigir simulaciones claras, uniformes y verificables; comparación efectiva entre administradoras; exposición de todos los costos; y rendición de cuentas sobre rentabilidad neta, riesgo y calidad del servicio. La transparencia no consiste en publicar documentos extensos, sino en permitir que cualquier trabajador comprenda cuánto aporta, cuánto paga y cuánto recibirá.
El spread cambiario: una pequeña extracción repetida millones de veces
El tipo de cambio ofrece otro ejemplo. El BCRP publica información de referencia e interviene para reducir volatilidades excesivas, pero los bancos comerciales establecen sus propios precios de compra y venta. En cada operación, el ciudadano paga más al comprar una divisa y recibe menos al venderla.
La existencia de plataformas digitales con márgenes menores demuestra que la tecnología y la competencia pueden reducir ese costo. El Estado no tiene que fijar diariamente el precio de cada operación; sí debe asegurar información comparable, competencia real y ausencia de prácticas que aprovechen la falta de alternativas del usuario.
Suiza: regulación y ciudadanía
La experiencia suiza muestra que estabilidad monetaria y protección del consumidor no son objetivos incompatibles. La legislación establece periódicamente límites máximos para los créditos de consumo y exige información contractual clara. No es un sistema perfecto ni directamente trasladable al Perú, pero demuestra que la libertad financiera puede convivir con límites definidos en favor del prestatario.
La comparación no debe hacerse seleccionando cifras aisladas de países con mercados, monedas y niveles de riesgo distintos. Debe servir para formular una pregunta institucional: ¿por qué el Perú acepta como normal que el ciudadano con menos recursos pague proporcionalmente más por acceder al dinero?
No se cuestiona la estabilidad: se exige que sirva al país
La solución no consiste en debilitar la autonomía del BCRP, utilizar las reservas internacionales como caja fiscal ni someter la política monetaria al gobierno de turno. Eso destruiría uno de los pocos activos institucionales del Perú. La solución consiste en impedir que ese activo sea utilizado como talismán para blindar al resto del sistema.
El BCRP debe explicar con mayor claridad cómo su política se transmite al crédito que reciben familias y empresas; hacer visibles las brechas entre la tasa de referencia y las tasas comerciales; evaluar públicamente los límites que fija; y advertir cuando la estructura del mercado amenaza la confianza y la estabilidad social. La SBS debe reforzar la protección del consumidor, transparentar costos totales, vigilar comisiones y seguros, promover competencia y combatir cualquier forma de captura regulatoria.
El Congreso, por su parte, debe legislar con evidencia y fiscalizar a ambos organismos sin destruir su autonomía. No puede limitarse a reaccionar con normas improvisadas ni someterse al lobby financiero. Su deber es articular estabilidad, competencia, inclusión y protección del ciudadano.
El prestigio no reemplaza la rendición de cuentas
Julio Velarde posee una trayectoria extensa al frente del BCRP y ha recibido reconocimientos nacionales e internacionales. Eso merece consideración, pero no obediencia intelectual. Su prestigio no convierte todas sus opiniones en verdades ni vuelve ignorante a quien formula una pregunta crítica.
La construcción mediática de una figura impecable resulta peligrosa cuando sustituye el examen de sus argumentos. Una institución verdaderamente sólida no depende del culto a una persona. Depende de reglas, equipos competentes, resultados verificables, transparencia y capacidad para contestar preguntas difíciles.
La meritocracia tampoco puede proclamarse únicamente mediante títulos, cargos o reconocimientos. Debe demostrarse en la claridad del razonamiento, la calidad de las decisiones y la disposición a responder por sus consecuencias. La autonomía protege al BCRP de la interferencia política; no protege a sus autoridades del escrutinio ciudadano.
Que el sol sea una moneda estable no es excusa para que la vida sea más cara.
Si la autonomía del BCRP funciona como la catedral de la tecnocracia, no nos vendan la misa. La estabilidad macroeconómica debe ser el cimiento sobre el cual se construya la justicia financiera, no la bóveda que custodie la desigualdad.
Referencias esenciales
- Constitución Política del Perú, artículo 84: finalidad y funciones del BCRP.
- Ley Orgánica del Banco Central de Reserva del Perú.
- Tribunal Constitucional: sentencia sobre la Ley 31143 y las tasas máximas.
- BCRP: tasas máximas de interés compensatorio vigentes.
- SBS: información, comparación de tasas y canales para usuarios.
- El Peruano: posición de Julio Velarde sobre los límites a las tasas de interés, septiembre de 2026.
Nota terminológica: spread es la diferencia entre los precios de compra y venta de una divisa. Fintech designa a empresas que prestan servicios financieros mediante tecnologías digitales y que, en determinadas operaciones, pueden reducir costos frente a la banca tradicional.